세계에서 메모리 반도체를 제일 잘 만든다는 회사인데, 주가 얘기만 나오면 꼭 '저평가'라는 말이 따라붙습니다. 이상하지 않나요? 실적이 좋다는데 왜 자꾸 싸다는 평가를 받는 걸까요.
최근 증시에서는 실적과 주가가 따로 노는 종목들이 꽤 많습니다. SK하이닉스도 그중 하나로 자주 언급되는데, 이유를 제대로 짚어보면 생각보다 간단한 이야기는 아닙니다.
오늘은 SK하이닉스가 왜 저평가 종목으로 불리는지, 그 배경에는 어떤 사연이 있는지 차근차근 풀어보려고 합니다. 투자를 고민하고 있다면 끝까지 읽어보시면 도움이 될 거예요.
SK하이닉스, 지금 뭐 하는 회사길래?
SK하이닉스는 D램과 낸드플래시 같은 메모리 반도체를 만드는 기업으로, 특히 AI 서버에 들어가는 고성능 메모리인 HBM 분야에서 세계적으로 앞서 있다는 평가를 받는 곳입니다.
AI 붐이 본격화되면서 엔비디아 같은 글로벌 빅테크들이 HBM 물량을 확보하려고 줄을 섰고, SK하이닉스는 이 흐름에서 수혜를 입은 대표 기업으로 꼽힙니다. 메모리 반도체는 원래 호황과 불황이 반복되는 대표적인 사이클 산업인데, 이번에는 그 사이클이 꽤 오래 이어지고 있다는 이야기가 나옵니다.
그만큼 실적에 대한 기대도 커졌지만, 동시에 '이 좋은 시기가 언제까지 갈까'라는 걱정도 함께 따라붙는 구조입니다.
실적은 좋은데 주가는 왜 '저평가'?
주식이 저평가됐다는 말은 보통 PBR이나 PER 같은 지표로 설명합니다. PBR은 회사가 가진 자산 대비 주가가 얼마나 싸거나 비싼지를 보는 지표이고, PER은 벌어들이는 돈 대비 주가 수준을 보는 지표입니다.
반도체 업종은 벌어들이는 돈이 커져도 시장이 '이 호황이 영원하지 않다'고 보고 밸류에이션을 낮게 주는 경향이 있습니다. 실제로 실적이 잘 나와도 주가가 그만큼 뛰지 않으면 지표상 저평가로 잡히는 경우가 많습니다.
여기에 환율, 중국 변수, 글로벌 경기 불확실성 같은 외부 요인도 반도체주 밸류에이션을 억누르는 요소로 자주 지목됩니다. 좋은 실적을 내고도 시장의 의심을 완전히 걷어내지 못한 셈입니다.
최태원 회장의 SK, 승부수는?
SK하이닉스를 이야기할 때 빠지지 않는 인물이 최태원 SK그룹 회장입니다. SK그룹은 최종건 창업주가 세우고 최종현 선대회장이 키운 뒤, 최태원 회장이 이어받아 반도체를 그룹의 핵심 축으로 끌고 온 곳입니다.
하이닉스를 인수할 당시만 해도 반도체 사업에 대한 우려가 적지 않았는데, 이후 HBM 같은 고부가 메모리에 대한 투자를 밀어붙인 결과가 지금의 위상으로 이어졌다는 평가가 나옵니다.
오너가 장기적으로 밀어준 투자가 결실을 보고 있다는 점에서, 지금의 저평가 논란이 오히려 '아직 덜 평가받은 구간'이라는 시각도 함께 나오는 이유입니다.
같은 반도체인데, 삼성전자와는 다르다?
메모리 반도체 시장을 이야기할 때 항상 함께 거론되는 곳이 삼성전자입니다. 두 회사는 같은 메모리 반도체를 다루면서도 사업 구조나 투자 전략에서 차이가 있다는 분석이 많습니다.
삼성전자는 메모리뿐 아니라 파운드리, 스마트폰 같은 여러 사업을 함께 하고 있어서 반도체 업황이 좋아져도 주가에 그만큼 바로 반영되지 않는 구조라는 이야기가 나옵니다. 반면 SK하이닉스는 메모리 비중이 훨씨 커서 업황 변화가 실적과 주가에 더 직접적으로 드러나는 편입니다.
그래서 투자자들 사이에서는 두 종목을 두고 '어느 쪽이 더 저평가인가'를 비교하는 이야기가 꾸준히 나오고 있습니다.
저평가라는 말에는 두 가지 해석이 동시에 존재합니다. 하나는 '지금이라도 사야 할 기회'라는 시각이고, 다른 하나는 '반도체는 원래 사이클 산업이라 싸게 거래되는 게 당연하다'는 시각입니다.
투자자 커뮤니티에서도 이 두 의견이 팽팽하게 맞서는 모습이 자주 보입니다. HBM 호황이 계속 이어질 거라고 보는 쪽은 지금의 저평가가 곧 해소될 거라 기대하고, 반대로 업황 둔화를 걱정하는 쪽은 신중한 접근을 권하는 분위기입니다.
어느 쪽이 맞을지는 결국 다음 실적 발표와 AI 투자 사이클이 얼마나 더 지속되는지에 달려 있다는 분석이 많습니다.
지금 투자자들이 지켜봐야 할 것
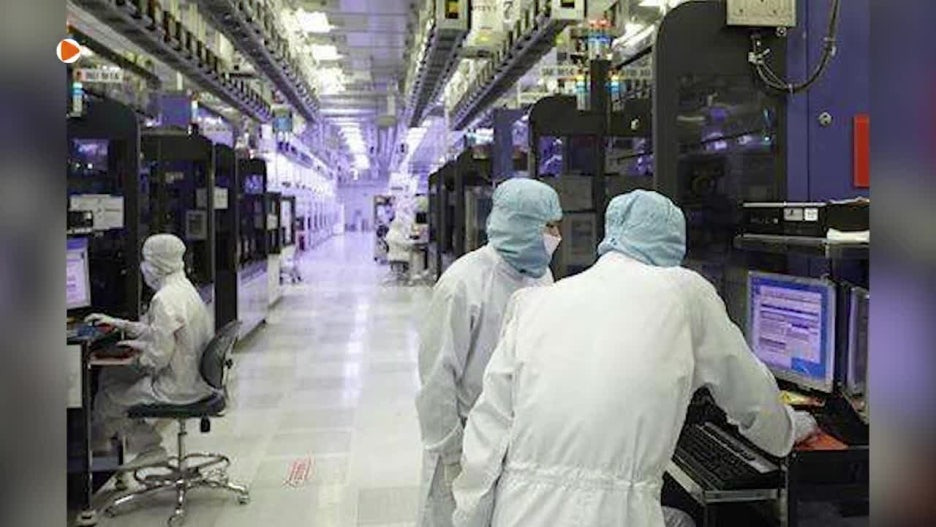
저평가 논란이 있는 종목일수록 숫자 하나만 보고 판단하기보다는 업황 흐름과 회사의 투자 방향을 함께 살펴보는 게 중요합니다. SK하이닉스의 경우 HBM 공급 계약 상황이나 메모리 가격 추이가 앞으로의 밸류에이션을 가를 핵심 변수로 꼽힙니다.
반도체는 단기간에 평가가 뒤바뀌는 업종이기도 해서, 저평가라는 꼬리표가 언제든 떨어질 수도, 더 오래 붙어있을 수도 있다는 점을 염두에 두는 게 좋겠습니다.
이 글은 투자 권유가 아니며, 특정 종목의 매수나 매도를 추천하지 않습니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.