영업익 반토막, 진짜 이유는?
영업이익이 1년 전보다 76% 넘게 사라졌다는 숫자만 보면 누구나 '위기'라고 생각할 겁니다. 그런데 정작 발표 당일 2차전지 관련주들은 생각보다 덤덤한 반응을 보였습니다. 숫자 안쪽을 들여다보면 그 이유가 보입니다.
매출은 전년 동기보다 10.7%, 전분기보다 3.3% 줄었고 영업이익은 전년 대비 76.2%, 전분기 대비 33.3% 감소했습니다. 당기순손실도 18억원으로 전년 동기 대비 적자로 전환됐습니다.
숫자만 보면 분명 뒷걸음질한 분기입니다. 다만 중요한 건 이 회사가 작년 1분기부터 7개 분기 연속으로 흑자를 지켜내고 있다는 사실입니다. 전기차 배터리 소재 업체들이 줄줄이 적자로 돌아선 시기에, 이 정도 버티기가 결코 가벼운 성적표는 아닙니다.
매출 5579억, 영업익 120억… 줄었지만 7분기째 흑자는 지켰다
실적이 꺾인 가장 큰 원인은 전기차(EV)용 양극재 매출의 부진입니다. 전기차용 매출은 2561억원으로 전분기보다 줄었는데, 북미 전기차 시장의 성장세가 둔화되고 유럽 완성차 업체들이 재고 조정에 들어간 영향이 컸습니다.
전기차 수요가 예상보다 더디게 회복되면서 배터리 소재 업체들은 생산라인을 완전히 돌리지 못하는 상황에 놓였습니다. 에코프로비엠 역시 그 영향을 그대로 받았고, 이게 영업이익이 전년보다 76% 넘게 줄어든 핵심 배경입니다.
다만 여기서 끝났다면 흑자를 유지하지 못했을 가능성이 큽니다. 전기차용 매출이 빠진 자리를 다른 사업이 채워줬기 때문에 간신히 적자를 피할 수 있었던 겁니다.
ESS 매출이 173% 뛴 배경 , 7분기 연속 흑자, 숨은 의미
3분기 실적에서 가장 눈에 띄는 숫자는 에너지저장장치(ESS)용 양극재 매출입니다. 1236억원으로 전분기보다 173%나 늘었습니다. 전기차 매출이 빠진 걸 감안하면 거의 구원투수 역할을 한 셈입니다.
이 급증의 배경은 전 세계적인 인공지능(AI) 데이터센터 투자 확대입니다. 데이터센터는 전력을 안정적으로 공급받기 위해 대규모 ESS를 함께 지어야 하는데, 이 수요가 올해 들어 눈에 띄게 커졌습니다.
반도체 생산시설과 데이터센터 건설에 쓰이는 파워 애플리케이션용 양극재 매출도 1697억원으로 전분기보다 16% 늘었습니다. 전기차 하나에 의존하던 사업 구조가, AI 인프라 쪽으로 무게중심을 옮기고 있다는 신호로 읽힙니다.
7개 분기 연속 흑자라는 숫자가 크게 느껴지지 않을 수도 있습니다. 하지만 전기차 캐즘(일시적 수요 정체)이 본격화된 구간을 그대로 관통하면서도 적자 전환을 피했다는 점에서 의미가 있습니다.
같은 기간 다른 2차전지 소재 업체들 중 상당수가 분기 적자를 기록했다는 점을 감안하면, 에코프로비엠의 흑자 유지는 ESS와 파워 애플리케이션이라는 '보험'을 미리 깔아둔 결과라고 볼 수 있습니다.
회사 측은 4분기에도 AI 인프라 확대와 신재생에너지 시장 성장에 따라 ESS 등 전기차 외 분야의 실적이 견조할 것으로 내다보고 있습니다. 전기차 수요가 돌아오기 전까지는 이쪽이 실적을 떠받치는 축이 될 가능성이 큽니다.
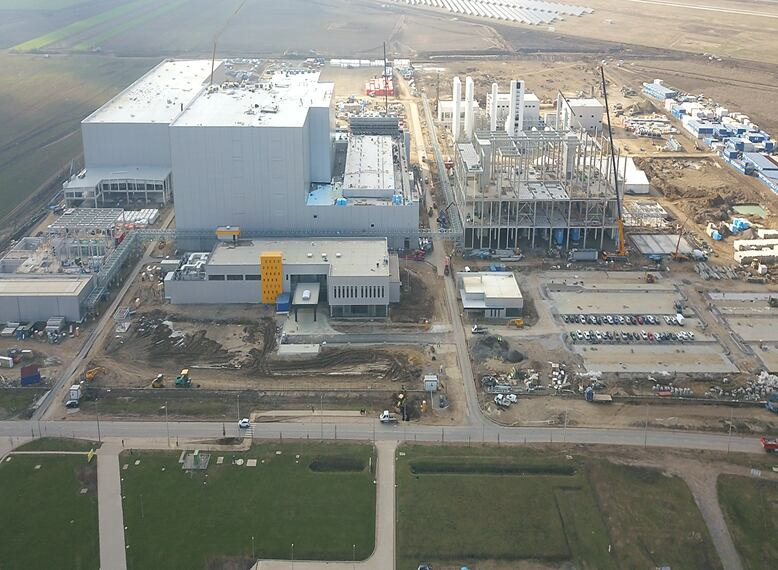
에코프로비엠을 세운 이동채 창업주의 에코프로 그룹은 이번 실적과 별개로 다음 분기를 위한 포석을 이미 깔아두고 있습니다. 헝가리 데브레첸 공장에서는 생산라인 2개가 가동 중이며, 유럽 완성차 고객사들의 수요에 현지에서 바로 대응할 수 있는 체제를 갖춰가고 있습니다.
2027년 이후 강화되는 유럽 역내산 배터리 소재 적용 기준도 고려한 움직임입니다. 유럽에서 만들어지지 않은 소재는 불리해질 수 있는 규정이 다가오는 만큼, 미리 현지 생산 거점을 확보해두는 전략으로 읽힙니다.
2차원료 쪽에서는 인도네시아 니켈 제련소 BNSI의 지분 투자를 마무리하고 2027년 상반기 상업 가동을 준비하고 있습니다. 니켈 원료 확보부터 양극재 생산까지 전 과정을 수직계열화해서 원가 경�쟁력과 수급 안정성을 동시에 챙기겠다는 구상입니다.
반도체 호실적 속 2차전지주 분위기는
공교롭게도 에코프로비엠의 실적 발표는 반도체 대형주들의 깜짝 실적과 비슷한 시기에 겹쳤습니다. 코스피 전반이 들썩이는 와중에 에코프로, 에코프로비엠 같은 2차전지 관련 종목들도 함께 움직이는 장면이 자주 포착됐습니다.
같은 날 삼성SDI가 3분기 영업이익 흑자전환과 ESS 수주 60GWh 돌파 소식을 전하며 주가가 11%대 급등하자, LG에너지솔루션과 에코프로, 에코프로비엠도 동반 강세를 보였다는 소식이 전해졌습니다. ESS가 전기차의 빈자리를 메우는 흐름이 업종 전반에 번지고 있다는 해석이 나옵니다.
다만 전기차 수요 회복 시점이 여전히 불확실한 만큼, 전기차용 매출 비중이 큰 업체일수록 당분간은 실적 변동성이 클 수밖에 없다는 시각도 있습니다. ESS가 구원투수 역할을 계속 해줄 수 있을지가 다음 분기 실적의 관전 포인트로 꼽힙니다.
결국 이번 3분기 실적은 '전기차 한 다리로만 서 있던 회사'에서 'ESS·파워 애플리케이션까지 두 다리로 서려는 회사'로 바뀌는 과정을 보여준 분기였습니다. 숫자는 꺾였지만, 그 안에서 버티는 방식이 달라지고 있다는 점이 더 눈에 들어옵니다.